Build-to-Rent (BTR): Nová třída aktiv pro dlouhodobý investiční výnos
18. 11. 2026
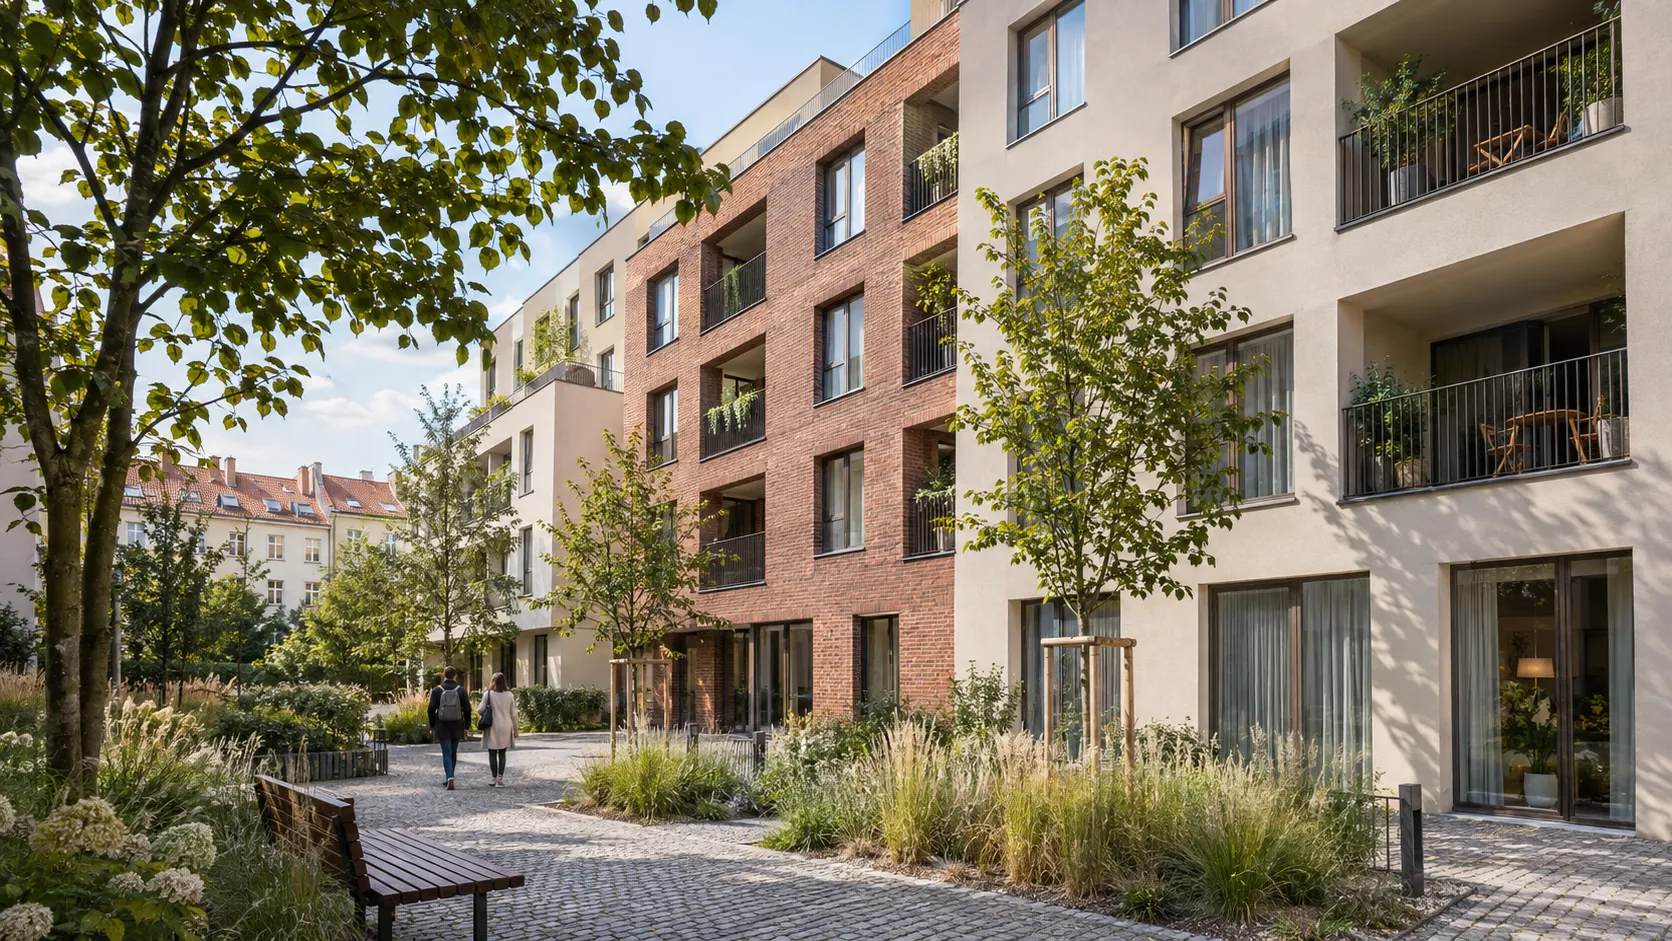
Ilustrační obrázek vytvořený pomocí AI.
Rostoucí ceny vlastnického bydlení, vysoké náklady na financování hypoték a proměny demografických trendů zásadně ovlivňují český rezidenční trh. Nájemní bydlení se stále častěji stává dlouhodobou alternativou k vlastnickému bydlení, což vytváří prostor pro rozvoj institucionálně vlastněných a profesionálně spravovaných rezidenčních projektů. Na tento trend reaguje segment Build-to-Rent (BTR), který propojuje rezidenční development s dlouhodobým vlastnictvím a provozováním nemovitostí za účelem pronájmu.
Rychlý rozvoj tohoto trendu potvrzují i aktuální data, podle kterých přesáhly investice do nájemního bydlení v Česku za prvních devět měsíců roku 2026 částku 455 milionů eur. Nájemní bydlení se tak s 22% podílem na celkovém objemu investic stalo 2. nejvýznamnějším segmentem realitního investičního trhu hned po kancelářích.
Jak BTR funguje z pohledu správy nemovitostních aktiv (Asset Managementu) a jaké investiční příležitosti může nabídnout v prostředí proměnlivých tržních podmínek?
Co definuje Build-to-Rent (BTR) z pohledu investora?
Zkratka BTR (Build-to-Rent, tedy výstavba za účelem pronájmu) označuje rezidenční projekty, které jsou od počátku navrhovány a realizovány s cílem dlouhodobého pronájmu, nikoli následného prodeje jednotlivých bytů.
Na rozdíl od tradičního modelu Build-to-Sell, v němž developer prodává jednotlivé bytové jednotky koncovým kupujícím, zůstává BTR projekt zpravidla v jednotném vlastnictví jednoho subjektu. Tím může být například investiční fond, developerská společnost, pojišťovna nebo jiný institucionální či soukromý investor.
Hlavní investiční charakteristiky BTR projektů:
- Jednotné vlastnictví a centralizované rozhodování: Vlastnictví celého objektu jedním subjektem umožňuje koordinovat investiční rozhodnutí, správu a dlouhodobý rozvoj nemovitosti bez nutnosti slaďovat zájmy jednotlivých vlastníků bytových jednotek.
- Standardizované jednotky a optimalizace provozních nákladů: Byty lze navrhovat s důrazem na odolné materiály, jednotné vybavení a efektivní údržbu. Projekty jsou často plně vybavené, včetně nábytku a spotřebičů. Standardizace usnadňuje správu objektu a snižuje provozní náklady v dlouhodobém horizontu.
- Doplňkové služby a potenciál vyšších nájemních příjmů: Moderní BTR projekty často nabízejí sdílené zařízení a společné prostory, jako jsou coworkingové zóny, fitness centra či recepce, které zvyšují atraktivitu projektu. Kvalita služeb se přímo odráží v dosahovaném nájemném; průměrné nabídkové nájemné v pražských BTR projektech dosahuje 615 Kč za m2 měsíčně, což je přibližně o 19 % více než 499 Kč za m2 v běžné inzerci individuálních pronajímatelů.
- Profesionální správa nemovitosti (Property Management): Centralizovaná správa umožňuje jednotně řídit údržbu, nájemní smlouvy, komunikaci s nájemci a další provozní činnosti. Kvalitní řízení přispívá k lepší kontrole nákladů a stabilnějšímu fungování celého projektu.
Proč BTR přitahuje institucionální a soukromý kapitál?
Pro nemovitostní fondy, pojišťovny, rodinné kanceláře (Family Offices) a další dlouhodobě orientované investory představuje BTR možnost spojit příjmy z nájemného s potenciálem dlouhodobého zhodnocení nemovitostního aktiva.
Během roku 2026 se institucionální nájemní bydlení posunulo mezi nejvyhledávanější investiční příležitosti na českém realitním trhu, přičemž zájem projevuje domácí i zahraniční kapitál.
1. Potenciálně stabilní cash flow a řízení obsazenosti
Poptávku po nájemním bydlení podporují vysoké pořizovací ceny vlastnického bydlení a proměny životního stylu, ale také příchod zahraničních rezidentů, kteří očekávají moderní technický standard a profesionální správu. Zásadní je i domácí poptávka tvořená lidmi přicházejícími do větších měst za studiem či prací. Profesionální koncepce BTR přispívá k vyšší spokojenosti nájemců a efektivnějšímu řízení obsazenosti.
2. Vývoj výnosových měr (Yields) na trhu
Silná poptávka po bydlení v kombinaci s omezenou nabídkou tlačí na růst hodnoty bytů, což vede k poklesu výnosových měr. U prvotřídních (prime) BTR projektů se výnosová míra během roku 2026 snížila o 50 bazických bodů na úroveň 4,00 %. Praha se tak z hlediska výnosových měr institucionálního nájemního bydlení aktuálně pohybuje na naprosto stejné úrovni jako Londýn, Vídeň nebo Madrid.
Pro srovnání, u prvotřídních kancelářských nemovitostí v Praze činí výnosová míra 5,00 %, což představuje rozdíl 100 bazických bodů ve prospěch bezpečnějšího vnímání rezidenčních aktiv.
3. Úspory z rozsahu a optimalizace provozní efektivity
Centralizované zadávání zakázek, jednotné standardy a koordinované plánování oprav přinášejí úspory z rozsahu a snižují provozní náklady (OPEX) na jednu bytovou jednotku. Optimalizace těchto procesů má přímý dopad na čistý provozní výnos nemovitosti (NOI), který tvoří základ dlouhodobé výkonnosti aktiva.
4. ESG a dostupné bydlení
Environmentální a sociální aspekty udržitelnosti hrají významnou roli při posuzování institucionálních realitních investic. Stále větší důraz je vedle environmentální certifikace kladen na sociální pilíř, konkrétně na dostupné nájemní bydlení. V Praze tvoří segment dostupného bydlení přibližně 16 % ze stávajících institucionálních nájemních bytů a dalších 312 těchto jednotek se aktuálně nachází ve výstavbě.
Akviziční a transakční modely BTR na českém trhu
Český trh institucionálního nájemního bydlení postupně nabývá na objemu a významu. Transakční aktivitu tvoří jak nákupy existujících bytových portfolií, tak takzvané forwardové transakce (Forward Purchase a Forward Funding) týkající se připravovaných projektů.
Z historického hlediska patřila k nejvýznamnějším obchodům roku 2026 akvizice 760 bytů v pražské Písnici fondem WOOD & Company či nákup 113 bytů v projektu Rohan City Karlín A3 investorem Mint Living. Realizovány byly také projekty dostupného bydlení, jako například nákup 138 bytů ve Strašnicích od developera Kaprain společností Dostupné Bydlení České spořitelny.
Aktuální velikost trhu a regionální rozložení
- Praha: Zůstává jednoznačným centrem institucionálního bydlení. V projektech nad 50 jednotek je aktuálně v provozu 4 000 bytů a dalších téměř 2 400 se nachází ve výstavbě či rekonstrukci (což odpovídá 60 % současného fondu). Největší koncentrace se nachází v Praze 9, kde je soustředěno 42 % celého pražského fondu (více než 1 660 bytů). Během šesti měsíců by do provozu mělo vstoupit přes 1 000 dalších bytů, například 306 jednotek ve III. fázi projektu Vysočanský Mlýn.
- Brno: Jihomoravská metropole rychle následuje pražský trend, k čemuž přispívá její pozice technologického hubu a univerzitního města. V Brně je aktuálně v provozu 576 bytů v BTR projektech (např. v projektech Dornych či Montowna) a více než 400 se jich staví. Specifikem brněnského trhu je také silný rozvoj co-livingu, který zde nabízí přes 600 provozovaných jednotek a dalších více než 600 je ve výstavbě (např. projekt Domeq). Průměrné nabídkové nájemné v Brně dosahuje 461 Kč za m2 měsíčně.
Klíčová rizika a finanční modelování
Výnosnost BTR projektů je vysoce citlivá na úrokové sazby, dostupnost úvěrového financování a náklady spojené s výstavbou. Jak upozorňují odborné analýzy, další vývoj výnosových měr na hlavních evropských trzích bude zásadně ovlivňovat směřování úrokových sazeb a výnosů státních dluhopisů, které představují referenční bezrizikovou sazbu.
Dlouhodobá výkonnost BTR dále závisí na kvalitě provozního řízení. Neefektivní správa může vést k vyšší fluktuaci nájemců a růstu provozních nákladů. Proto je důležité, aby developeři s institucionálním investorem počítali již při přípravě projektu a dokázali plně přizpůsobit jeho koncepci i cenová očekávání dlouhodobému nájemnímu modelu. Rovněž je nutné vnímat regulatorní prostředí, jelikož potenciál růstu kapitálové hodnoty nemovitostí mohou v budoucnu omezovat případná regulatorní opatření, jako je například regulace nájemného.
Závěrem
Build-to-Rent rozšiřuje možnosti investování do rezidenčních nemovitostí tím, že propojuje výstavbu určenou k pronájmu s dlouhodobým vlastnictvím a profesionální správou. Investice převyšující 455 milionů eur jen za první tři kvartály roku 2026 v Česku jasně deklarují, že segment se přesunul z okraje trhu do centra zájmu velkého kapitálu.
Atraktivita tohoto modelu spočívá zejména v možnosti dlouhodobě držet ucelený rezidenční projekt, optimalizovat jeho provoz a inkasovat stabilní příjmy podporované nízkou nabídkou na trhu s byty.
Český trh se tak postupně posouvá směrem k západoevropským standardům, kde je kvalitní a profesionálně spravované nájemní bydlení plnohodnotnou a nezbytnou součástí městské infrastruktury. Pro developery to představuje vysoce zajímavou alternativu k tradičnímu rozprodeji bytových jednotek, za předpokladu, že dokážou nastavit produkt odpovídající dlouhodobému investičnímu horizontu.
Ostatní tipy
10/2026
Institucionální nájemní bydlení v Praze roste
V Praze je 4 000 BTR bytů a dalších téměř 2 400 se staví. Nájemné dosahuje 615 Kč za m². Jak se vyvíjí institucionální nájemní bydlení?
10/2026
Český investiční trh ve 3. čtvrtletí 2026
Investice do nemovitostí v ČR ve 3. čtvrtletí přesáhly 720 mil. EUR. Trhu dominují čeští investoři, největší podíl mají kanceláře.
09/2026
Čeští investoři dominují investičnímu trhu ve střední a východní Evropě
Investiční trh CEE v první polovině roku 2026 pokračoval v růstu. Objem transakcí v Polsku, České republice, Maďarsku, Rumunsku a na Slovensku překročil 5,5 miliardy eur, meziročně o 6 % více. Významnou roli sehrál český kapitál, který se podílel na více než třetině všech investic v regionu.